
Tháo gỡ điểm nghẽn để khơi thông dòng vốn cho điện khí LNG
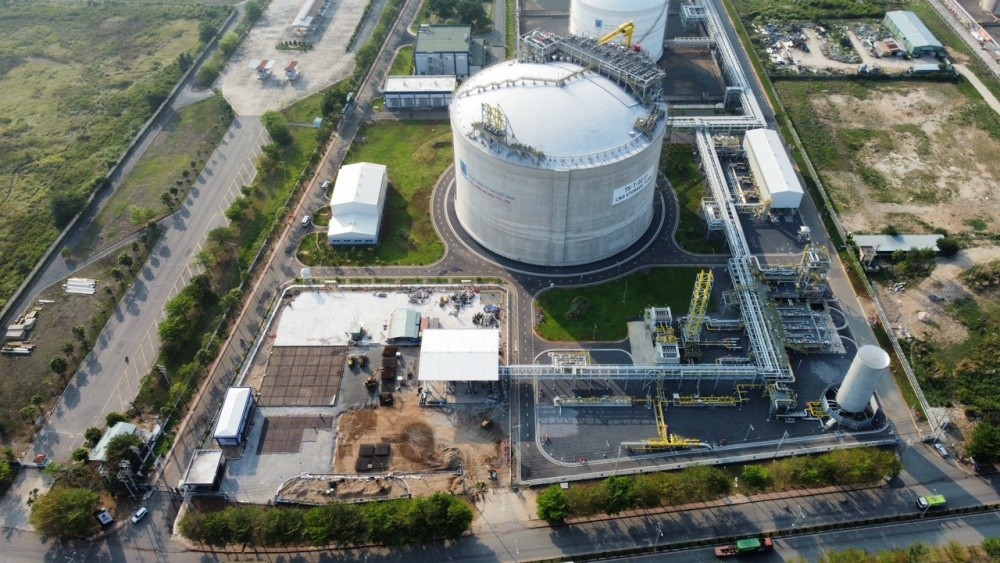
Qc 75%: Tăng khả năng bảo đảm doanh thu
Theo Điều chỉnh Quy hoạch điện VIII, công suất điện LNG nhập khẩu được định hướng đạt 22.524 MW vào năm 2030 và bổ sung thêm 10.700 MW trong giai đoạn 2031-2035. Nếu tính cả các nhà máy điện khí hiện hữu, tổng công suất nguồn điện khí đến năm 2030 dự kiến đạt 37.330 MW, chiếm khoảng 20,5% tổng công suất phát điện toàn quốc.
Quy mô phát triển lớn trong thời gian ngắn đặt ra yêu cầu huy động nguồn vốn đầu tư rất lớn, đồng thời đòi hỏi hệ thống cơ chế, chính sách đủ sức hấp dẫn các nhà đầu tư trong và ngoài nước. Tuy nhiên, thực tế triển khai cho thấy nhiều dự án vẫn gặp khó khăn trong thu xếp vốn, đàm phán hợp đồng và bảo đảm hiệu quả tài chính.
Theo ông Nguyễn Văn Phương, Phó Trưởng Ban Chính sách, chiến lược Trung ương, phát triển LNG, khả năng bảo đảm đầu ra và thu hồi vốn là yếu tố có ý nghĩa quyết định đối với tính khả thi của các dự án điện khí LNG. Với đặc thù vốn đầu tư lớn, thời gian hoàn vốn kéo dài và phụ thuộc vào nhiên liệu nhập khẩu, các dự án điện khí LNG cần có cơ chế doanh thu đủ ổn định để đáp ứng yêu cầu của nhà đầu tư và tổ chức tín dụng.
Một trong những cơ chế được quan tâm là sản lượng điện hợp đồng tối thiểu dài hạn (Qc). Đây là yếu tố ảnh hưởng trực tiếp đến doanh thu, khả năng trả nợ và mức độ hấp dẫn của dự án đối với các tổ chức tài chính.
Tỷ lệ Qc đối với các dự án điện khí LNG nhập khẩu được đề xuất nâng từ 65% lên 75% sản lượng điện phát bình quân nhiều năm của dự án, đồng thời kéo dài thời gian áp dụng từ tối đa 10 năm lên 15 năm. Với mức 65% trước đây, nhiều tổ chức tài chính quốc tế đánh giá mức độ bảo đảm chưa đủ để đáp ứng yêu cầu cấp vốn.
Theo TS Nguyễn Quốc Thập, Chủ tịch Hội Dầu khí Việt Nam, việc Qc nâng lên 75% là tín hiệu tích cực, thể hiện sự chia sẻ của cơ quan quản lý đối với khó khăn của nhà đầu tư. Tuy nhiên, đây chưa phải giải pháp có thể tháo gỡ toàn bộ những vướng mắc trong phát triển điện khí LNG.
Bởi lẽ, các ngân hàng không chỉ xem xét tỷ lệ sản lượng điện được bao tiêu mà còn đánh giá tổng thể tính pháp lý của dự án, khả năng thực hiện hợp đồng, cơ chế thanh toán và phương án phân bổ rủi ro trong suốt vòng đời đầu tư. Do đó, nâng Qc cần đi cùng các giải pháp về hợp đồng mua bán điện (PPA), bảo đảm thanh toán và cơ chế điều chỉnh giá. Nếu những điều kiện này chưa được giải quyết, việc tăng tỷ lệ sản lượng hợp đồng vẫn khó tạo ra bước chuyển rõ rệt trong thu hút vốn.
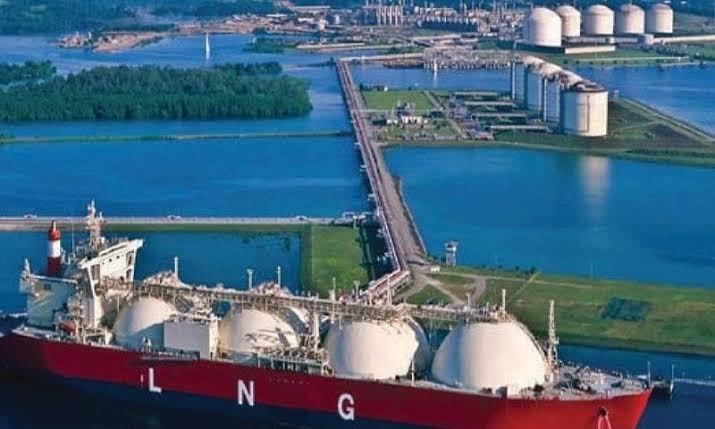
Hoàn thiện PPA, chia sẻ rủi ro hợp lý
Theo TS Nguyễn Quốc Thập, một trong những điểm nghẽn quan trọng là hợp đồng mua bán điện chưa đáp ứng đầy đủ các yêu cầu về khả năng tài trợ vốn (bankability) của các tổ chức tín dụng quốc tế.
Các vấn đề liên quan đến cam kết thanh toán, chuyển đổi ngoại tệ, phân chia rủi ro và giải quyết tranh chấp cần được hoàn thiện theo hướng minh bạch, có tính ổn định và phù hợp với thông lệ quốc tế. Với những dự án có tổng mức đầu tư hàng tỷ USD, PPA không chỉ là thỏa thuận thương mại mà còn là cơ sở để ngân hàng đánh giá khả năng hoàn trả khoản vay.
Bên cạnh đó, giá LNG nhập khẩu chịu tác động trực tiếp từ thị trường quốc tế, tỷ giá và chi phí vận chuyển. Nếu giá nhiên liệu biến động nhưng cơ chế điều chỉnh giá điện và chuyển ngang chi phí chưa đủ linh hoạt, doanh nghiệp phát điện sẽ phải đối mặt với rủi ro tài chính lớn.
Ở góc độ quản lý, Thứ trưởng Bộ Công Thương Nguyễn Việt Sơn nhấn mạnh sự cần thiết phải tăng cường đồng bộ giữa thị trường khí và thị trường điện. Cơ chế phân bổ rủi ro về giá nhiên liệu, tỷ giá, nghĩa vụ bao tiêu và huy động điện cần vừa tạo điều kiện thu xếp vốn, vừa kiểm soát chi phí cung ứng điện và khả năng chi trả của nền kinh tế.
Chia sẻ kinh nghiệm với Việt Nam, bà Jennifer Wicks, Đại sứ Hoa Kỳ tại Việt Nam cũng nhấn mạnh yêu cầu nâng cao khả năng huy động vốn của các dự án. Theo đó, nhà đầu tư cần được bảo đảm về cơ chế giá, nguyên tắc huy động công suất, tính minh bạch trong cấp phép và các hợp đồng có tính chuẩn hóa. Đặc biệt, hợp đồng mua LNG dài hạn cần gắn với cơ chế bao tiêu đủ tin cậy để các tổ chức tài chính chấp nhận cấp vốn.
Những yêu cầu này cho thấy cần có sự thống nhất giữa hợp đồng cung cấp LNG và hợp đồng mua bán điện. Khối lượng, thời hạn và nghĩa vụ thanh toán trong hai loại hợp đồng phải được tính toán tương thích, tránh tình trạng doanh nghiệp phải cam kết mua nhiên liệu dài hạn nhưng không có bảo đảm tương ứng về đầu ra điện.
Bên cạnh việc nâng Qc, các chuyên gia cũng đặt vấn đề cần thiết kế cơ chế phù hợp với đặc thù từng loại hình nguồn điện, thay vì áp dụng một tỷ lệ đồng nhất.
Một hướng tiếp cận là áp dụng cơ chế Qc giảm dần theo thời gian. Trong giai đoạn đầu vận hành, dự án được bảo đảm tỷ lệ sản lượng hợp đồng cao hơn để ổn định dòng tiền và đáp ứng nghĩa vụ trả nợ. Khi dự án đã vận hành ổn định, tỷ lệ này có thể giảm dần, tạo điều kiện tăng mức độ tham gia vào thị trường điện cạnh tranh.
Cùng với cơ chế hợp đồng, phát triển hạ tầng LNG cũng cần được thực hiện theo hướng đồng bộ và tối ưu nguồn lực. Việc hình thành các trung tâm LNG, sử dụng chung kho cảng, đường ống và hạ tầng tái hóa khí có thể giúp giảm đầu tư trùng lặp, tận dụng lợi thế quy mô và tiết kiệm chi phí.
Nhìn tổng thể, khơi thông vốn cho điện khí LNG không chỉ là bài toán tìm kiếm nguồn tài chính mà trước hết là xây dựng cơ chế để dòng vốn có thể yên tâm tham gia. Những giải pháp về Qc, PPA, bảo đảm thanh toán, điều chỉnh giá và phân chia rủi ro cần được triển khai đồng bộ, nhất quán.